Domain anfangsbuchstaben.de kaufen?
Wir ziehen mit dem Projekt
anfangsbuchstaben.de um.
Sind Sie am Kauf der Domain
anfangsbuchstaben.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain anfangsbuchstaben.de kaufen?
Haben Erfolgskonten Anfangsbestände?
Haben Erfolgskonten Anfangsbestände? Erfolgskonten sind temporäre Konten, die Einnahmen und Ausgaben für einen bestimmten Abrechnungszeitraum erfassen. Sie werden am Ende des Abrechnungszeitraums geschlossen und ihre Saldo wird auf das Eigenkapitalkonto übertragen. Daher haben Erfolgskonten normalerweise keine Anfangsbestände, da sie nur für den aktuellen Abrechnungszeitraum relevant sind. Die Anfangsbestände werden in den Bestandskonten erfasst, die die dauerhaften Vermögenswerte und Verbindlichkeiten eines Unternehmens verfolgen. **
Was sind Erfolgskonten Beispiele?
Was sind Erfolgskonten Beispiele? Erfolgskonten sind Konten in der Buchhaltung, die Einnahmen und Ausgaben für einen bestimmten Zeitraum erfassen. Beispiele für Erfolgskonten sind das Umsatzerlöskonto, das Zinsertragkonto, das Mietzinsenkonto und das Provisionserlöskonto. Diese Konten werden am Ende des Geschäftsjahres geschlossen und ihr Saldo wird auf das Eigenkapitalkonto übertragen. Erfolgskonten sind wichtig, um den Gewinn oder Verlust eines Unternehmens zu ermitteln und die finanzielle Leistung zu analysieren. **
Ähnliche Suchbegriffe für Erfolgskonten
Top-Angebote
Produkte zum Begriff Erfolgskonten:
-
Wort Sprache und Sprechen, Fachbücher von Friedrich WeinrebFriedrich Weinreb (1910 Lemberg - 1988 Zürich) war ein Neuerer im Erzählen der Bibel und ein Wegbereiter im Zugang zur Kabbala. Judentum und Christentum stehen für ihn in einer schöpferischen Verbindung. Altes und Neues Testament bilden dabei eine Einheit. Sein Werk öffnet auch Wege zum Verständnis spiritueller Erfahrungen. Eine Nähe seines Werkes besteht zudem zu anderen mystischen Traditionen. Weinreb gilt als grosse Ausnahmeerscheinung im Judentum des 20. Jahrhunderts. Mit seinem bahnbrechenden Buch "Schöpfung im Wort. Die Struktur der Bibel in jüdischer Überlieferung" öffnete er die Schatzkammer des jüdischen Wissens. Die "heilige mündliche Lehre", jahrtausendelang in weltabgeschiedenen Gelehrtenkreisen gehütet, erschloss Friedrich Weinreb als Quelle der Inspiration für die Gegenwart. Als Schriftsteller und Vortragender hinterliess er ein umfangreiches Lebenswerk, in dem es überraschende Wege der Verbindung zwischen biblischem Welt- und Menschenbild und heutiger Zeit und Lebenserfahrung zu entdecken gibt.40,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Praktische Grammatik der japanischen Sprache, Fachbücher von Martina EbiDie "Praktische Grammatik der japanischen Sprache" ist ein umfassendes Lern- und Nachschlagewerk, das speziell für deutschsprachige Lernende der japanischen Sprache konzipiert wurde. Dieses Buch richtet sich an Anfänger und Lernende auf Mittelstufenniveau und deckt alle grammatikalischen Aspekte ab, die in den Stufen 5, 4 und 3 des Japanese Language Proficiency Tests (JLPT) relevant sind. Der Fokus liegt auf dem praktischen Sprachgebrauch, unterstützt durch eine Vielzahl von Beispielsätzen, die sowohl in japanischer Schrift als auch in lateinischer Umschrift präsentiert werden. Diese Sätze sind so ausgewählt, dass sie in der Alltagskommunikation direkt anwendbar sind und leicht abgewandelt werden können. Zudem sind alle Beispielsätze ins Deutsche übersetzt, was den Lernenden hilft, die unterschiedlichen Sprachstrukturen zu erkennen und ihren Wortschatz zu erweitern. Ein detailliertes Inhaltsverzeichnis sowie ein umfassendes Wort- und Sachregister ermöglichen ein schnelles Nachschlagen und gezielte Informationen zu grammatischen Fragestellungen.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Höhn:Gottes Wort - Gottes Zeichen, Sachbücher von Hans-Joachim HöhnLass mal wieder von dir hören! – Mit diesem Satz nehmen Menschen häufig voneinander Abschied. Je länger aber kein Kontakt mehr zustande kommt, umso grösser werden die Zweifel am Fortbestand ihrer Beziehung. Gilt dies auch für das Verhältnis von Gott und Mensch? Mit dem Evangelium hat Gott ein Zeichen gesetzt, wie er zum Menschen steht – ein für alle Mal. Für skeptische Christen wirft diese Überzeugung jedoch Fragen auf: Bezeugt ein in der Vergangenheit gesprochenes letztes Wort noch eine lebendige Beziehung zwischen Gott und Mensch? Ist nicht längst die Zeit darüber hinweggegangen? Hans-Joachim Höhn beantwortet diese Fragen in einem neuen Gesamtentwurf zur Systematischen Theologie. Im Format einer "Existentialen Semiotik des Glaubens" geht er jenen Daseinskonstellationen nach, in denen die Frage nach Gott aufbricht. Zugleich spürt er jenen Worten und Zeichen nach, mit denen Gott sich beim Menschen immer wieder in Erinnerung bringt.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
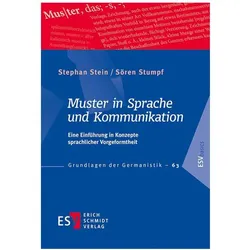
Muster in Sprache und Kommunikation, Fachbücher von Stephan SteinDas Fachbuch "Muster in Sprache und Kommunikation" bietet eine umfassende Einführung in die vielfältigen sprachlichen Muster, die sowohl in der schriftlichen als auch in der mündlichen Kommunikation vorkommen. Es beleuchtet die grundlegenden Strukturen und Einheiten, auf die Sprachteilhaberinnen und Sprachteilhaber täglich zurückgreifen. Das Buch geht über die herkömmliche Phraseologie hinaus und untersucht die variierenden Muster auf Wort-, Satz- und Textebene sowie in Gesprächen und transtextuellen Diskursen. Anhand authentischer Beispiele werden die charakteristischen Merkmale und die kommunikative Relevanz dieser Musterhaftigkeit herausgearbeitet. Diese Analyse ist besonders wertvoll für alle, die ein tieferes Verständnis für die deutsche Gegenwartssprache entwickeln möchten.29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wo werden Erfolgskonten abgeschlossen?
Erfolgskonten werden in der Regel am Ende eines Geschäftsjahres abgeschlossen. Dies geschieht, um die Gewinne oder Verluste des Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Die Abschlüsse erfolgen in der Gewinn- und Verlustrechnung, wo die Erträge und Aufwendungen gegenübergestellt werden. Dabei werden die Erlöse auf Ertragskonten gebucht und die Kosten auf Aufwandskonten. Am Ende des Jahres werden diese Konten abgeschlossen und der Gewinn oder Verlust wird auf das Eigenkapitalkonto übertragen. Dadurch wird die Bilanz des Unternehmens zum Jahresende korrigiert und das neue Geschäftsjahr kann beginnen. **
-
Welche Erfolgskonten gibt es?
Welche Erfolgskonten gibt es? Erfolgskonten sind Konten in der Buchhaltung, die dazu dienen, die Erträge und Aufwendungen eines Unternehmens zu erfassen. Zu den Erfolgskonten gehören beispielsweise das Umsatzerlöskonto, das Zinsertragkonto, das Wareneinsatzkonto, das Personalaufwandkonto und das Abschreibungskonto. Diese Konten werden am Ende des Geschäftsjahres abgeschlossen und in die Gewinn- und Verlustrechnung übertragen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Die Erfolgskonten sind somit wichtige Instrumente zur Analyse der finanziellen Performance eines Unternehmens. **
-
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten erfassen die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums. Da sie nur temporäre Konten sind, werden sie am Ende des Geschäftsjahres auf das Gewinn- und Verlustkonto übertragen und ihre Salden auf Null gesetzt. Daher haben Erfolgskonten keine Anfangsbestände, da sie jedes Jahr von neuem beginnen. **
-
Wie schließe ich Erfolgskonten ab?
Um Erfolgskonten abzuschließen, müssen zunächst alle Erträge und Aufwendungen in die entsprechenden Konten gebucht werden. Anschließend werden die Erträge auf das Erfolgskonto "Gewinn- und Verlustrechnung" gebucht, während die Aufwendungen auf das Erfolgskonto "Gewinn- und Verlustrechnung" gebucht werden. Nachdem alle Erträge und Aufwendungen erfasst sind, wird das Erfolgskonto "Gewinn- und Verlustrechnung" ausgeglichen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Zum Abschluss werden die Gewinne oder Verluste auf das Eigenkapitalkonto gebucht, um die Bilanz auszugleichen. **
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten dienen dazu, die Erlöse und Aufwendungen eines Geschäftsjahres zu erfassen und am Ende des Jahres in die Gewinn- und Verlustrechnung zu übertragen. Da sie nur für eine bestimmte Periode gelten, werden sie am Anfang eines neuen Geschäftsjahres wieder auf Null gesetzt. Auf diese Weise können die finanziellen Ergebnisse eines Jahres klar und übersichtlich dargestellt werden, ohne dass Anfangsbestände aus vorherigen Perioden die Aussagekraft der aktuellen Zahlen beeinflussen. Zudem ermöglicht dies eine saubere Trennung zwischen den Ergebnissen verschiedener Geschäftsjahre. **
Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
Top-Angebote
Produkte zum Begriff Erfolgskonten:
-
Über Grenzen hinweg - Zeichen, Sprache, FachbücherDas Buch "Über Grenzen hinweg - Zeichen, Sprache" bietet eine umfassende Sammlung von Beiträgen zur japanischen Kultur, die anlässlich der Emeritierung von Viktoria Eschbach-Szabo im Jahr 2023 zusammengestellt wurde. Verfasst von Schüler:innen, Kolleg:innen und Weggefährt:innen aus aller Welt, umfasst der Band einundzwanzig Aufsätze, die in fünf thematische Sektionen unterteilt sind: „Namen“, „Genderstudien“, „Zeichen und Kultur“, „Sprache und Kultur“ sowie „Japanisch als Fremdsprache“. Diese Vielfalt spiegelt die Tiefe der kulturwissenschaftlichen Themen wider, die Eschbach-Szabo in ihrer Forschung und Lehre vertreten hat. Die Beiträge sind in deutscher, englischer und japanischer Sprache verfasst und zeugen von einem multikulturellen Ansatz, der die Grenzen zwischen Ländern und Disziplinen überschreitet. Dieses Werk ist nicht nur eine Hommage an die Wissenschaftlerin, sondern auch ein wertvoller Beitrag zur interkulturellen Verständigung und zum Verständnis der japanischen Kultur.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wort Sprache und Sprechen, Fachbücher von Friedrich WeinrebFriedrich Weinreb (1910 Lemberg - 1988 Zürich) war ein Neuerer im Erzählen der Bibel und ein Wegbereiter im Zugang zur Kabbala. Judentum und Christentum stehen für ihn in einer schöpferischen Verbindung. Altes und Neues Testament bilden dabei eine Einheit. Sein Werk öffnet auch Wege zum Verständnis spiritueller Erfahrungen. Eine Nähe seines Werkes besteht zudem zu anderen mystischen Traditionen. Weinreb gilt als grosse Ausnahmeerscheinung im Judentum des 20. Jahrhunderts. Mit seinem bahnbrechenden Buch "Schöpfung im Wort. Die Struktur der Bibel in jüdischer Überlieferung" öffnete er die Schatzkammer des jüdischen Wissens. Die "heilige mündliche Lehre", jahrtausendelang in weltabgeschiedenen Gelehrtenkreisen gehütet, erschloss Friedrich Weinreb als Quelle der Inspiration für die Gegenwart. Als Schriftsteller und Vortragender hinterliess er ein umfangreiches Lebenswerk, in dem es überraschende Wege der Verbindung zwischen biblischem Welt- und Menschenbild und heutiger Zeit und Lebenserfahrung zu entdecken gibt.40,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Praktische Grammatik der japanischen Sprache, Fachbücher von Martina EbiDie "Praktische Grammatik der japanischen Sprache" ist ein umfassendes Lern- und Nachschlagewerk, das speziell für deutschsprachige Lernende der japanischen Sprache konzipiert wurde. Dieses Buch richtet sich an Anfänger und Lernende auf Mittelstufenniveau und deckt alle grammatikalischen Aspekte ab, die in den Stufen 5, 4 und 3 des Japanese Language Proficiency Tests (JLPT) relevant sind. Der Fokus liegt auf dem praktischen Sprachgebrauch, unterstützt durch eine Vielzahl von Beispielsätzen, die sowohl in japanischer Schrift als auch in lateinischer Umschrift präsentiert werden. Diese Sätze sind so ausgewählt, dass sie in der Alltagskommunikation direkt anwendbar sind und leicht abgewandelt werden können. Zudem sind alle Beispielsätze ins Deutsche übersetzt, was den Lernenden hilft, die unterschiedlichen Sprachstrukturen zu erkennen und ihren Wortschatz zu erweitern. Ein detailliertes Inhaltsverzeichnis sowie ein umfassendes Wort- und Sachregister ermöglichen ein schnelles Nachschlagen und gezielte Informationen zu grammatischen Fragestellungen.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Haben Erfolgskonten Anfangsbestände?
Haben Erfolgskonten Anfangsbestände? Erfolgskonten sind temporäre Konten, die Einnahmen und Ausgaben für einen bestimmten Abrechnungszeitraum erfassen. Sie werden am Ende des Abrechnungszeitraums geschlossen und ihre Saldo wird auf das Eigenkapitalkonto übertragen. Daher haben Erfolgskonten normalerweise keine Anfangsbestände, da sie nur für den aktuellen Abrechnungszeitraum relevant sind. Die Anfangsbestände werden in den Bestandskonten erfasst, die die dauerhaften Vermögenswerte und Verbindlichkeiten eines Unternehmens verfolgen. **
-
Was sind Erfolgskonten Beispiele?
Was sind Erfolgskonten Beispiele? Erfolgskonten sind Konten in der Buchhaltung, die Einnahmen und Ausgaben für einen bestimmten Zeitraum erfassen. Beispiele für Erfolgskonten sind das Umsatzerlöskonto, das Zinsertragkonto, das Mietzinsenkonto und das Provisionserlöskonto. Diese Konten werden am Ende des Geschäftsjahres geschlossen und ihr Saldo wird auf das Eigenkapitalkonto übertragen. Erfolgskonten sind wichtig, um den Gewinn oder Verlust eines Unternehmens zu ermitteln und die finanzielle Leistung zu analysieren. **
-
Wo werden Erfolgskonten abgeschlossen?
Erfolgskonten werden in der Regel am Ende eines Geschäftsjahres abgeschlossen. Dies geschieht, um die Gewinne oder Verluste des Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Die Abschlüsse erfolgen in der Gewinn- und Verlustrechnung, wo die Erträge und Aufwendungen gegenübergestellt werden. Dabei werden die Erlöse auf Ertragskonten gebucht und die Kosten auf Aufwandskonten. Am Ende des Jahres werden diese Konten abgeschlossen und der Gewinn oder Verlust wird auf das Eigenkapitalkonto übertragen. Dadurch wird die Bilanz des Unternehmens zum Jahresende korrigiert und das neue Geschäftsjahr kann beginnen. **
-
Welche Erfolgskonten gibt es?
Welche Erfolgskonten gibt es? Erfolgskonten sind Konten in der Buchhaltung, die dazu dienen, die Erträge und Aufwendungen eines Unternehmens zu erfassen. Zu den Erfolgskonten gehören beispielsweise das Umsatzerlöskonto, das Zinsertragkonto, das Wareneinsatzkonto, das Personalaufwandkonto und das Abschreibungskonto. Diese Konten werden am Ende des Geschäftsjahres abgeschlossen und in die Gewinn- und Verlustrechnung übertragen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Die Erfolgskonten sind somit wichtige Instrumente zur Analyse der finanziellen Performance eines Unternehmens. **
Ähnliche Suchbegriffe für Erfolgskonten
-
Höhn:Gottes Wort - Gottes Zeichen, Sachbücher von Hans-Joachim HöhnLass mal wieder von dir hören! – Mit diesem Satz nehmen Menschen häufig voneinander Abschied. Je länger aber kein Kontakt mehr zustande kommt, umso grösser werden die Zweifel am Fortbestand ihrer Beziehung. Gilt dies auch für das Verhältnis von Gott und Mensch? Mit dem Evangelium hat Gott ein Zeichen gesetzt, wie er zum Menschen steht – ein für alle Mal. Für skeptische Christen wirft diese Überzeugung jedoch Fragen auf: Bezeugt ein in der Vergangenheit gesprochenes letztes Wort noch eine lebendige Beziehung zwischen Gott und Mensch? Ist nicht längst die Zeit darüber hinweggegangen? Hans-Joachim Höhn beantwortet diese Fragen in einem neuen Gesamtentwurf zur Systematischen Theologie. Im Format einer "Existentialen Semiotik des Glaubens" geht er jenen Daseinskonstellationen nach, in denen die Frage nach Gott aufbricht. Zugleich spürt er jenen Worten und Zeichen nach, mit denen Gott sich beim Menschen immer wieder in Erinnerung bringt.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Muster in Sprache und Kommunikation, Fachbücher von Stephan SteinDas Fachbuch "Muster in Sprache und Kommunikation" bietet eine umfassende Einführung in die vielfältigen sprachlichen Muster, die sowohl in der schriftlichen als auch in der mündlichen Kommunikation vorkommen. Es beleuchtet die grundlegenden Strukturen und Einheiten, auf die Sprachteilhaberinnen und Sprachteilhaber täglich zurückgreifen. Das Buch geht über die herkömmliche Phraseologie hinaus und untersucht die variierenden Muster auf Wort-, Satz- und Textebene sowie in Gesprächen und transtextuellen Diskursen. Anhand authentischer Beispiele werden die charakteristischen Merkmale und die kommunikative Relevanz dieser Musterhaftigkeit herausgearbeitet. Diese Analyse ist besonders wertvoll für alle, die ein tieferes Verständnis für die deutsche Gegenwartssprache entwickeln möchten.29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
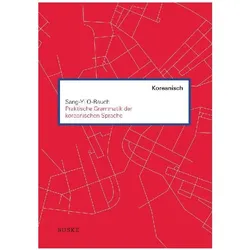
Praktische Grammatik der koreanischen Sprache, Sprachbücher von Sang-Yi O-RauchDie "Praktische Grammatik der koreanischen Sprache" ist ein umfassendes Nachschlagewerk, das sowohl für Anfänger als auch für Fortgeschrittene konzipiert wurde. Dieses Buch richtet sich an deutschsprachige Lernende, die eine systematische und detaillierte Darstellung der koreanischen Grammatik suchen. Es umfasst 24 Kapitel, die die grundlegenden grammatischen Strukturen des Koreanischen abdecken und dabei auf verständliche Weise erklärt werden. Zahlreiche Tabellen und Beispielsätze mit deutscher Übersetzung veranschaulichen die grammatischen Phänomene und helfen, die Unterschiede zwischen dem Koreanischen und dem Deutschen zu verstehen. Ein besonderer Fokus liegt auf den häufigen Fehlern, die durch diese Unterschiede entstehen können. Der Anhang bietet ein Glossar, ein deutsches Stichwortregister, einen Index grammatischer Strukturen sowie ein koreanisch-deutsches Vokabelverzeichnis, was das Buch zu einem wertvollen Werkzeug für Lernende und Lehrende in Sprachkursen und im Selbststudium macht.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
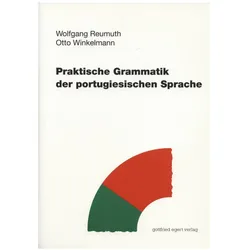
Praktische Grammatik der portugiesischen Sprache, Fachbücher von Wolfgang Reumuth, Otto WinkelmannDie praktische Grammatik der portugiesischen Sprache ist eine ausführliche Lern- und Nachschlagegrammatik für deutschsprachige Portugiesisch-Lernende. Sie richtet sich an Studierende des Faches Lusitanistik an deutschsprachigen Universitäten, an Übersetzer und Dolmetscher sowie an alle, die sich gründliche Kenntnisse der portugiesischen Sprache aneignen wollen. Die Grammatik bietet eine umfassende Beschreibung des aktuellen Gebrauchs der portugiesischen Sprache, einschliesslich der Aussprache, Orthografie und Wortbildung. Im Vordergrund steht der Sprachgebrauch, der anhand einer sehr grossen Zahl von Beispielsätzen veranschaulicht wird. Die aufgeführten Beispielsätze, Wendungen und Ausdrücke sind überwiegend so gewählt, dass sie in der Alltagskommunikation der Portugiesisch-Lernenden unmittelbar verwendet und ohne Mühe abgewandelt werden können. Alle Beispielsätze sind vollständig ins Deutsche übersetzt, damit den Lernenden die oft unterschiedlichen Sprachstrukturen bewusst werden und sie auf diese Weise zu einer kontrastiven Sprachbetrachtung angeregt werden. Ausserdem können sie hierdurch ihren aktiven Wortschatz erweitern. Ferner zeichnet sich die praktische Grammatik der portugiesischen Sprache durch folgende Merkmale aus: Einbeziehung der wichtigsten Besonderheiten des brasilianischen Portugiesisch, Verwendung der neuen Orthografie, klare Regelformulierung ohne terminologische Überfrachtung, zahlreiche Anmerkungen zu besonderen Sprachschwierigkeiten, Erklärung häufiger Übersetzungsprobleme vom Deutschen ins Portugiesische, farbige Hervorhebung wichtiger Formen und Beispiele sowie ein detailliertes Wort- und Sachregister.29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten erfassen die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums. Da sie nur temporäre Konten sind, werden sie am Ende des Geschäftsjahres auf das Gewinn- und Verlustkonto übertragen und ihre Salden auf Null gesetzt. Daher haben Erfolgskonten keine Anfangsbestände, da sie jedes Jahr von neuem beginnen. **
-
Wie schließe ich Erfolgskonten ab?
Um Erfolgskonten abzuschließen, müssen zunächst alle Erträge und Aufwendungen in die entsprechenden Konten gebucht werden. Anschließend werden die Erträge auf das Erfolgskonto "Gewinn- und Verlustrechnung" gebucht, während die Aufwendungen auf das Erfolgskonto "Gewinn- und Verlustrechnung" gebucht werden. Nachdem alle Erträge und Aufwendungen erfasst sind, wird das Erfolgskonto "Gewinn- und Verlustrechnung" ausgeglichen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Zum Abschluss werden die Gewinne oder Verluste auf das Eigenkapitalkonto gebucht, um die Bilanz auszugleichen. **
-
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten dienen dazu, die Erlöse und Aufwendungen eines Geschäftsjahres zu erfassen und am Ende des Jahres in die Gewinn- und Verlustrechnung zu übertragen. Da sie nur für eine bestimmte Periode gelten, werden sie am Anfang eines neuen Geschäftsjahres wieder auf Null gesetzt. Auf diese Weise können die finanziellen Ergebnisse eines Jahres klar und übersichtlich dargestellt werden, ohne dass Anfangsbestände aus vorherigen Perioden die Aussagekraft der aktuellen Zahlen beeinflussen. Zudem ermöglicht dies eine saubere Trennung zwischen den Ergebnissen verschiedener Geschäftsjahre. **
-
Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.